Содержание
Наиболее часто навязывается страхование жизни, потери работы, здоровья, различные форс-мажорные обстоятельства. В свете последних событий нередко встречается даже страхование от заболевания COVID-19.Если вам навязали страховку по кредиту или же вы хотите получить консультацию юриста по порядку возврата уплаченной страховки – задайте вопрос ниже, позвонив по номеру телефона или же описав его в специальной форме.
 Консультация ВКонтакте
 Консультация в МАКС
Без заявок, без "мы вам перезвоним" и обратных звонков. Без роботов. Только живое общение с живым юристом!
Оперативная консультация в рабочее время по Москве с 10-00 до 19-00. Вам обязательно ответят в течение рабочего дня!
Обязательна ли страховка по кредиту?
Нет, нет и еще раз нет. Законодательство о защите прав потребителей запрещает навязывать потребителю (которым является и заемщик по кредиту) какие-либо услуги. В соответствии со ст. 935 ГК РФ страхование жизни и здоровья не является обязательным. Кроме того, п. 11 ст. 11 Федерального закона №353-ФЗ от 21.12.2013 года «О потребительском кредите (займе)» гласит, что в случае отказа заемщика от договора добровольного страхования в части обеспечения исполнения им обязательств по кредитному договору, банк обязан в полном размере возвратить уплаченную страховую премию за вычетом дней фактического действия договора страхования. Срок для обращения с заявлением о расторжении договора установлен в 30 дней (по закону № 359-ФЗ), возврат средств производится не позднее 7 рабочих дней.Так же указание о необходимости соблюдения имеется и в указании Центробанка ЦБ РФ от 21.08.2017 г. № 4500-У.При этом единственное условие, которое банк может связать с наличием или отсутствием страховки – это процентная ставка по кредиту. Таким образом, банк может:
- Увеличивать процентную ставку в случае отказа от страхования при оформлении кредита или же после расторжения договора страхования, если такое условие прописано в договоре.
- Снижать процентную ставку при оформлении страхования.
ВАЖНО: Обязательной является лишь страхование предмета залога в рамках ипотеки или, например, автокредита, когда машина остается в залоге у банка. Только в этом случае она является обязательной и отсутствие страхования предмета залога может повлечь или увеличение процентной ставки или же иные санкции со стороны банка.
Как банки навязывают страховку?
Мы уже не можем отказаться от страховки – заявка одобрена с ней
Распространенная уловка с намеком на то, что повторно кредит могут и не выдать. Чаще всего такой довод является чистой воды враньем, поскольку при изменении условий кредита (в том числе – страховки) сотруднику максимум предстоит перепечатывать ряд документов. А если имеет место быть зависимость процентной ставки от страховки, то эти условия всегда заранее изложены в индивидуальных или общих условиях. Лучшее решение – звонок на горячую линию банка прямо в присутствии его сотрудника. Нужно выяснить, одобрена ли заявка на кредит и можно ли отказаться от услуги страхования на этой стадии. Поскольку все разговоры с call-центром записываются, то заемщику в любом случае ответят положительно. Но в большинстве случаевАльтернативный вариант – завершение оформления кредита в банковском приложении, если там имеется такой функционал. Там всегда есть возможность отказаться от дополнительных услуг просто сняв ненужные «галочки».
Откажетесь от страховки – больше не дадут кредит!
Распространенный миф, рассказываемый сотрудниками банка. Чистой воды манипуляция и обман, поскольку банк при повторном кредитовании заемщика волнуют лишь два момента:- Платежеспособность и подтверждение дохода.
- Кредитная история.
При этом не может быть формальным или косвенным основанием для отказа отсутствие страховки по предыдущему, успешно погашенному кредиту.
Наличие страховки повышает шанс на выдачу кредита
Увы, на практике часто складываются ситуации, когда наличие страховки может повысить (но крайне незначительно!) шанс на выдачу кредита у «проблемного» клиента, хотя по закону банкам строжайше запрещено привязывать факт заключения договора страхования к возможности одобрения кредита. Проблемным может считаться заемщик с просрочками, впервые оформляющий кредит без кредитной истории или же имеющий несколько кредитов и высокую ежемесячную нагрузку по платежам. Однако проверить истинные причины отказа в выдаче кредиты нет возможности — по закону банк не обязан отчитываться о причинах отклонения заявки на кредит.НО! Если вам банк готов отказать в кредите — он это сделает и со страховкой в 9 из 10 случаев.Не стоит воспринимать страховку – как гарантию получения кредита! Это лишь условно-формальный «плюс» в пользу заемщика. Ведь банк понимает, что его клиент через 10 минут после получения денег имеет право отказаться от договора страхования и тем самым свести на «нет» все гарантии, им обеспеченные.
Поэтому не стоит воспринимать взаимосвязь страхования и факта выдачи кредита всерьез.
Это очень полезно – вдруг вы заболеете, умрете, потеряете работу?
- Страхование жизни исключает возмещение в случае гибели заемщика от обострения хронических заболеваний (которые есть у всех!) или же выявленных до оформления страховки, а также от гибели во время занятий спортом или несчастных случаев, прямо вызванных неосторожными действиями. Грубо говоря, если заемщик погиб в ДТП из-за превышения скорости или иного нарушения ПДД – его близким никто и ничего не возместит!
- Страхование от потери работы может иметь весьма ограниченный перечень условий: сокращение штатов, ликвидация или банкротство предприятия. Если же заемщика вынудят уйти по собственному желанию, отправив в отпуск без содержания на пару месяцев, то ничего получить не выйдет.
Без заявок, без "мы вам перезвоним" и обратных звонков. Без роботов. Только живое общение с живым юристом!
Оперативная консультация в рабочее время по Москве с 10-00 до 19-00. Вам обязательно ответят в течение рабочего дня!
Что лучше: отказаться от страховки или вернуть ее?
В ряде случаев страхование действительно может оказать влияние на шансы получения положительного решения о выдаче кредита. Особенно когда ваши шансы изначально невелики ввиду:- Высокой закредитованности.
- Проблем с кредитной историей, включая ее отсутствие.
- Низкого или неофициального дохода.
Когда можно вернуть страховку по кредиту в 2026 году?
Вариантов возвращения страховки по кредиту несколько в зависимости от ситуации и времени обращения за возвратом:- В течение 14 календарных дней с момента выдачи кредита и заключения договора страхования. Срок исчисляется со следующего дня за днем выдачи кредита и заключения договора страхования.
- После досрочной выплаты кредита по договорам, заключенным после 1 сентября 2020 года и при условии внесения единовременной страховой премии при выдаче кредита. За время пользования страховкой не должно наступить страхового случая.
- В судебном порядке в случае пропуска 30-дневного срока или же по договорам, заключенным до 1 сентября 2020 года. Практика судов по таким делам весьма стабильна и складывается в пользу заемщиков.
ВАЖНО: Чаще всего банки не доводят процесс до суда, поскольку последняя судебная практика сформирована исключительно в пользу потребителя. Даже в случае первоначального отказа сотрудниками местного отделения будет достаточно досудебной претензии, составленной грамотным юристом и направленной в адрес банка.
Пошаговая инструкция по возврату страховки за кредит в течение 30 дней (по закону № 359-ФЗ)
Процедура возврата более чем проста. Важно лишь соблюсти срок – это 14 календарных дней со дня оформления страхования.- Обращаемся по месту оформления страхового полиса. Если полис оформлял банк в дочерней страховой фирме – обращаемся в офис банка, если сторонняя страховая компания – обращаемся туда.
- Пишем заявление свободной формы о расторжении договора страхования. Чаще всего у банков и страховых компаний имеются собственные бланки заявлений, которые они предоставляют.
- Фиксируем факт подачи заявления в банк или страховую, попросил талон или же копию заявления с подписью сотрудника и датой приема заявления.
- Тщательно следим за рассмотрением заявления: у страховой компании есть 7 дней на возврат средств, на 3-4 день желательно позвонить по горячей линии и уточнить статус заявления и факт его наличия. Иногда заявления имеют свойство теряться.
Образец заявления на возврат страховки по кредиту
Если по какой-то причине банк или страховая компания отказываются выдать вам бланк заявления или же требуют направления документа онлайн в произвольной форе, можно воспользоваться образцом ниже.Образец носит универсальный характер и содержит все базовые реквизиты, необходимые для его рассмотрения.
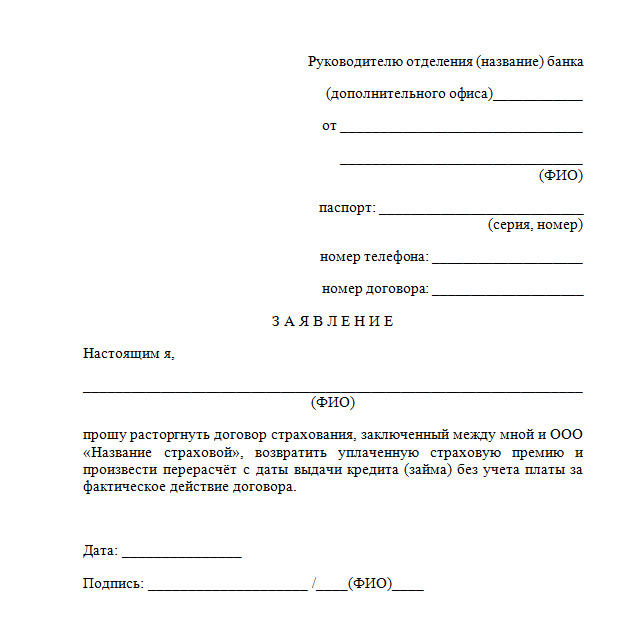 В случае необходимости можно дополнить текст названием страхового продукта, реквизитами договора или иной, индивидуальной для вашего случая, информацией.
По более сложным вопросам желательно обратиться за консультацией к юристу.
Часто задаваемые вопросы (FAQ)
Что говорит закон относительно: как вернуть навязанную страховку по кредиту в 2021 году: инструкция?
Защита прав должников и взыскателей осуществляется на основании ФЗ № 229 «Об исполнительном производстве» и ФЗ № 127 «О банкротстве». Должникам гарантируется сохранение прожиточного минимума и единственного жилья.
Как оспорить незаконные действия или расчеты?
Действия пристава могут быть обжалованы старшему судебному приставу, в прокуратуру или в районный суд в течение 10 дней со дня вынесения спорного постановления.
Без заявок, "мы вам перезвоним" и обратных звонков. Только живое общение!
Вы так же можете найти юриста в своем городе. Оставьте свой вопрос здесь.